


Krak: Envie Dinheiro e Cripto
4,719.00 Avaliações
Especificações do app
- Versão
- 1.57.1
- Atualizado em
- Licença
- Free
- Downloads
- 500.000+
- Desenvolvedor
- Payward, Inc.
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
 Análise de AppCompare
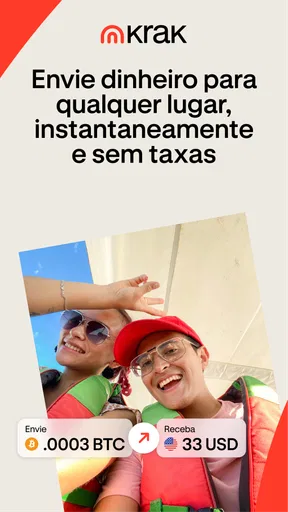
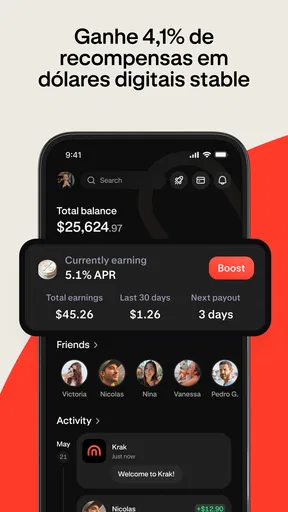
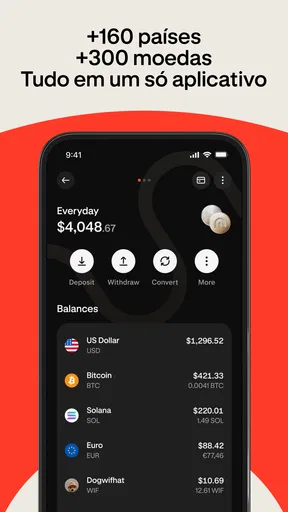
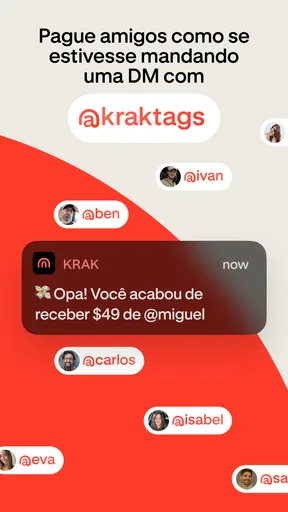
Eu comecei a olhar para o Krak: Envie Dinheiro e Cripto como uma carteira para situações em que uma pessoa precisa alternar entre dinheiro comum e cripto sem depender de várias aplicações. A proposta é direta: enviar, receber e fazer pagamentos globais a partir de uma carteira multimoeda. Na prática, o valor da aplicação aparece menos em tarefas sofisticadas e mais na tentativa de concentrar movimentos financeiros que normalmente ficam espalhados entre banco, carteira digital e serviço de criptoativos.
O aplicativo pertence à categoria de finanças e é desenvolvido pela Payward, Inc. Ele é gratuito, tem classificação PEGI 3 e funciona em dispositivos com Android 8.0 ou superior. A versão atual é a 1.57.1, e a presença de mais de 500 mil instalações mostra que já existe uma base considerável de pessoas experimentando a proposta. A avaliação média de 4,7, baseada em cerca de 5,5 mil avaliações, também indica uma receção geralmente positiva, embora eu não trate essa nota como substituta da análise do meu próprio uso.
Como o Krak se comporta numa casa com uso partilhado
Numa casa onde várias pessoas recorrem ao mesmo telemóvel, eu começaria por combinar regras simples antes de abrir uma carteira financeira: quem é o titular, quem pode acompanhar uma operação e como se confirma que ela ficou concluída. Também vale a pena decidir onde registar a finalidade de cada envio, para que uma notificação ou um movimento no histórico não tenha de explicar sozinho o contexto.
Uma carteira para coordenar, não para misturar identidades
O primeiro ponto que eu considero importante é separar “usar no mesmo ambiente” de “usar a mesma conta”. Numa casa, pode ser tentador deixar a aplicação instalada num telemóvel partilhado para pagar uma despesa, enviar dinheiro a alguém ou gerir uma transferência internacional. Só que uma carteira que lida com dinheiro e cripto não deve ser tratada como uma aplicação comum de compras ou entretenimento. O acesso à conta, aos saldos e às ações financeiras precisa continuar ligado à pessoa responsável por eles.
Eu usaria o Krak num dispositivo pessoal sempre que possível. Se o telemóvel for partilhado, a minha recomendação é abrir a aplicação apenas quando o titular estiver presente, concluir a operação e encerrar o acesso conforme os recursos de segurança disponíveis no próprio aparelho. Não criaria uma rotina em que várias pessoas usam a mesma sessão para “facilitar”. Essa conveniência pode tornar confuso quem iniciou uma operação, qual saldo pertence a quem e que destino foi escolhido.
O cenário doméstico em que vejo mais utilidade é o de duas pessoas que precisam coordenar pagamentos, mas mantêm contas separadas. Por exemplo, uma pode enviar dinheiro para outra durante uma viagem, enquanto cada uma acompanha a própria carteira. O Krak pode servir como ponto de execução para quem envia e para quem recebe, mas não substitui um acordo claro sobre valores, moeda, momento da transferência e responsabilidade por eventuais custos ou conversões.
Um exemplo realista de uso diário
Imaginei uma situação simples: alguém da família está fora do país e precisa receber dinheiro rapidamente, enquanto outra pessoa está em casa e prefere usar uma carteira que também aceite operações com cripto. Nesse caso, eu começaria por confirmar qual ativo ou moeda será usado, qual é o destino correto e se a pessoa que recebe sabe lidar com o formato escolhido. A aplicação pode tornar o envio mais centralizado, mas não elimina a necessidade de conferência antes de confirmar.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
O detalhe que eu considero mais importante é não tratar “enviar dinheiro” e “enviar cripto” como se fossem exatamente a mesma tarefa. Um erro de destino, rede ou ativo pode ter consequências diferentes de uma transferência bancária comum. Por isso, eu faria primeiro uma verificação visual de todos os dados apresentados na etapa final, especialmente quando estou a operar num dispositivo que outras pessoas também podem tocar ou consultar.
Para despesas recorrentes da casa, eu não escolheria automaticamente uma carteira multimoeda. Se o objetivo é dividir supermercado, renda ou contas locais, uma conta bancária tradicional ou uma aplicação de pagamentos domésticos costuma ser mais simples para todos. O Krak faz mais sentido quando a dimensão internacional ou a combinação entre dinheiro e cripto é realmente necessária.
Configuração inicial e limites que eu definiria
Na primeira utilização, eu estabeleceria limites práticos antes de movimentar qualquer valor relevante. O primeiro seria financeiro: começar com uma quantia pequena, suficiente para entender o fluxo de envio e recebimento sem transformar a aprendizagem numa experiência cara. O segundo seria de acesso: decidir quem pode pegar no dispositivo e em que condições a aplicação será aberta. O terceiro seria de responsabilidade: deixar claro quem confere o destinatário e quem acompanha o resultado.
Esses limites são especialmente úteis em famílias com adolescentes ou com adultos que não têm experiência em cripto. A classificação PEGI 3 descreve a adequação etária do produto no sistema de classificação, mas não significa que uma criança deva gerir dinheiro ou ativos digitais. Eu não confundiria uma classificação ampla de conteúdo com autorização financeira. A decisão de usar a aplicação deve considerar maturidade, compreensão de risco e supervisão real.
Também evitaria configurar a conta de uma pessoa no telemóvel de outra como se isso fosse uma solução permanente. Mesmo que a intenção seja ajudar um familiar, o titular precisa saber onde a conta está aberta, quem pode ver notificações e como recuperar o acesso ao aparelho. A carteira pode ser gratuita para instalar, mas o custo de um erro de organização pode ser muito maior do que qualquer benefício de partilhar o dispositivo.
Uma boa prática é criar um pequeno procedimento doméstico: o titular abre a aplicação, a outra pessoa informa o objetivo da operação, ambos conferem o destino e só então o titular confirma. Isso não transforma o Krak numa conta conjunta, nem cria controlos familiares que a aplicação não promete. É apenas uma forma de reduzir confusões quando há cooperação entre pessoas que vivem juntas.
Coordenação sem transformar a carteira num livro de contas
Eu gostei mais da ideia do Krak como ferramenta de execução do que como centro de organização financeira da família. Para coordenar, eu manteria fora da aplicação um registo simples com data, finalidade, moeda ou ativo e pessoa envolvida. Assim, a carteira fica responsável pela operação, enquanto o histórico doméstico explica por que ela aconteceu. Essa separação ajuda quando várias transferências semelhantes aparecem próximas umas das outras.
Um cuidado não óbvio é combinar a linguagem antes de enviar. “Manda-me cem” pode significar cem unidades de uma moeda, um valor aproximado na moeda local ou uma determinada quantidade de cripto. Eu pediria sempre a indicação completa: ativo, quantidade, destino e finalidade. Em pagamentos globais, até uma pequena ambiguidade pode obrigar o destinatário a fazer uma conversão inesperada ou a pedir um novo envio.
Outra regra que eu adotaria é não confirmar uma operação apenas porque alguém ao lado diz que o endereço está correto. A pessoa que controla a conta deve verificar o ecrã final por conta própria. Em aparelhos partilhados, copiar e colar também merece atenção: um endereço ou dado financeiro pode ser substituído por outro conteúdo presente na área de transferência. Eu não enviaria valor relevante sem reler o destino diretamente na aplicação.
Para uma família que divide despesas internacionais, o Krak pode reduzir a necessidade de trocar entre várias ferramentas, mas ainda exige comunicação. Eu combinaria quem paga a eventual conversão, quem assume diferenças de câmbio e o que fazer se o destinatário não reconhecer imediatamente o recebimento. Sem esse acordo, a aplicação apenas torna mais rápida uma discussão que antes acontecia no banco.
Privacidade, confiança e fronteiras de acesso
Em qualquer carteira financeira, confiança não deve significar acesso ilimitado. Eu posso ajudar um familiar a entender uma tela sem saber a credencial dessa pessoa, e posso acompanhar uma transferência sem manter a conta aberta no meu aparelho. Essa distinção é fundamental para preservar a autonomia do titular e evitar que uma relação familiar seja confundida com autorização permanente.
Num telemóvel partilhado, eu prestaria atenção às notificações visíveis no ecrã bloqueado. Mesmo sem abrir a aplicação, uma mensagem financeira pode expor que houve uma operação ou revelar detalhes que o titular preferia manter privados. Como o uso doméstico envolve pessoas com diferentes níveis de confiança, eu ajustaria as notificações do próprio sistema operativo e evitaria deixar sessões abertas depois de terminar.
Também não entregaria o dispositivo desbloqueado a uma criança enquanto a carteira estivesse em primeiro plano. O problema não é somente a possibilidade de tocar no botão errado. É a criança aprender que uma operação financeira é reversível como uma ação num jogo. Para mim, a fronteira correta é simples: menores podem fazer perguntas e observar uma explicação adequada à idade, mas a conta e a confirmação permanecem com o adulto responsável.
Para quem a aplicação é adequada
Eu recomendaria o Krak a quem quer explorar uma carteira multimoeda e precisa de uma forma concentrada de enviar ou receber dinheiro e cripto. Ele é particularmente interessante para pessoas que lidam com pagamentos globais, têm familiares ou contactos noutros países e preferem não alternar constantemente entre aplicações com finalidades diferentes.
Também pode ser uma opção razoável para quem já entende a diferença entre saldo disponível, moeda, ativo digital, destinatário e conversão. Não é preciso ser especialista, mas é preciso ter disposição para ler cada etapa. A interface pode reunir a operação, mas não toma por si só todas as decisões que o utilizador precisa tomar.
Eu seria mais cauteloso ao recomendar a aplicação a alguém que procura apenas uma carteira para pequenas despesas locais. Nesse caso, uma aplicação bancária comum tende a oferecer um percurso mais familiar, com menos conceitos para aprender. Da mesma forma, alguém que quer apenas comprar cripto ocasionalmente talvez prefira uma plataforma especializada, se o objetivo principal for acompanhar mercado e negociação em vez de pagamentos.
Para uma pessoa idosa ou pouco confortável com tecnologia, eu só faria a transição depois de uma demonstração acompanhada. O melhor apoio não é assumir o controlo da conta, mas ensinar a conferir destinatário, moeda e confirmação. Se a pessoa não consegue repetir esses passos sozinha, eu não consideraria o uso autónomo seguro, mesmo que a instalação seja simples.
O que muda em relação às alternativas habituais
Comparado com um banco tradicional, o Krak parece mais orientado para juntar dinheiro e cripto no mesmo espaço e para facilitar movimentos internacionais. O banco costuma ser mais familiar para salários, débitos diretos, pagamentos locais e suporte relacionado com a rotina financeira. Eu escolheria o banco como base da vida doméstica e usaria o Krak quando a necessidade específica justificar a carteira multimoeda.
Comparado com uma carteira exclusivamente de cripto, a proposta é mais ampla porque inclui a ideia de enviar e receber dinheiro além de ativos digitais. Essa amplitude é útil para quem transita entre os dois mundos, mas pode parecer excesso para quem só quer guardar cripto. Uma ferramenta mais especializada pode ser melhor quando a prioridade é uma função única e bem delimitada.
Comparado com aplicações de pagamento entre amigos, o Krak ganha relevância quando há dimensão global ou cripto envolvida. Porém, para dividir uma refeição entre pessoas que usam a mesma moeda e vivem no mesmo país, a alternativa habitual provavelmente será mais rápida para todos. Eu não instalaria uma carteira multimoeda apenas para resolver um problema que uma aplicação de pagamentos local já resolve sem esforço.
O trade-off central, na minha opinião, é concentração contra simplicidade. Ter menos aplicações pode facilitar a vida, mas uma carteira com mais possibilidades também exige mais atenção. Numa casa com diferentes utilizadores, essa diferença pesa: a pessoa mais experiente pode gostar da flexibilidade, enquanto a pessoa que só quer receber uma quantia pode preferir um método mais direto.
Limitações que eu levaria a sério
A primeira limitação é comportamental: a aplicação não elimina o risco de enviar para o destino errado. A segunda é de coordenação: se duas pessoas usam o mesmo aparelho sem regras, o histórico pode ficar associado a conversas incompletas e decisões mal documentadas. A terceira é de adequação: uma carteira com suporte a dinheiro e cripto pode exigir mais cuidado do que uma aplicação financeira de uso exclusivamente local.
Eu também não faria uma operação urgente enquanto alguém me pressiona a confirmar rapidamente. A combinação de pressa, dispositivo partilhado e transferência internacional é precisamente quando eu diminuiria o ritmo. Preferiria cancelar e recomeçar a partir da informação correta do que tentar corrigir um envio feito com dúvida.
Outra limitação prática é que a gratuidade da aplicação não deve ser interpretada como custo total zero para qualquer operação. Ao movimentar dinheiro ou cripto, eu verificaria sempre os detalhes apresentados antes de concluir, incluindo conversões ou eventuais encargos exibidos no fluxo. Como esses valores podem depender da operação, não assumiria que uma experiência gratuita de instalação significa que todas as movimentações terão o mesmo custo.
A versão atual, 1.57.1, é o ponto de referência para quem instala hoje, mas eu manteria o sistema operativo atualizado e confirmaria a compatibilidade do aparelho antes de depender dela numa viagem. O requisito de Android 8.0 ou superior cobre muitos dispositivos, embora telemóveis antigos possam apresentar limitações de desempenho, espaço ou segurança que não têm relação direta com a carteira.
Como eu usaria com mais segurança numa família
O meu fluxo seria deliberadamente conservador. Primeiro, eu definiria o objetivo da operação fora da aplicação. Depois, abriria a carteira no dispositivo do titular, escolheria a função adequada e confirmaria a moeda ou o ativo. Em seguida, releria o destino completo, verificaria o montante e só então concluiria. Por fim, guardaria um registo doméstico mínimo para que ninguém precise reconstruir a finalidade da operação mais tarde.
Eu não guardaria palavras-passe, códigos ou informações sensíveis numa conversa familiar informal, nem enviaria esses dados por mensagens para “ajudar” outra pessoa a entrar. Se alguém precisar de assistência, eu ficaria ao lado e explicaria o processo sem tomar posse das credenciais. Essa é uma diferença pequena no momento, mas enorme quando o dispositivo é perdido, substituído ou entregue a outra pessoa.
Para viagens, eu faria um teste pequeno antes de sair e confirmaria que todos os envolvidos sabem reconhecer o destinatário correto. Não esperaria estar num aeroporto, com ligação instável ou pressa, para descobrir que a pessoa que recebe não sabe qual moeda deve procurar. A melhor utilização doméstica do Krak é planeada: a aplicação executa o combinado, não inventa o combinado.
Veredito para o uso doméstico
Depois de considerar o uso individual e partilhado, eu vejo o Krak como uma carteira financeira útil para quem realmente precisa combinar dinheiro, cripto e pagamentos globais. A proposta é mais interessante para famílias com relações internacionais ou para utilizadores que já têm clareza sobre ativos digitais. O facto de ser gratuito e de ter classificação PEGI 3 facilita a entrada, mas não reduz a responsabilidade de quem movimenta valores.
Eu não o escolheria como carteira comum da casa, aberta num tablet para todos usarem. Também não o indicaria a quem procura apenas pagamentos locais simples, nem a quem ainda não distingue uma transferência bancária de uma operação com cripto. Nesses casos, o banco ou uma aplicação de pagamentos mais limitada pode ser uma escolha melhor justamente por oferecer menos decisões.
Para o utilizador certo, a vantagem está em reunir operações que normalmente exigiriam ferramentas separadas. Para o utilizador errado, essa mesma amplitude pode aumentar a confusão. A minha recomendação final é instalar o Krak apenas quando houver uma necessidade concreta, manter a conta ligada ao seu titular, usar um dispositivo pessoal e começar com operações pequenas. Assim, a carteira pode apoiar a coordenação familiar sem apagar as fronteiras de acesso que protegem cada pessoa.
Prós
- Permite enviar dinheiro de forma rápida para outros utilizadores.
- Suporta operações com criptomoedas numa única aplicação.
- Interface simples
- adequada para quem está a começar.
- Pode facilitar pagamentos entre amigos e familiares.
- Acompanha as transações diretamente pelo histórico da conta.
Contras
- As taxas podem variar conforme o método de pagamento e a operação.
- A disponibilidade de recursos pode depender do país do utilizador.
- Transações em cripto envolvem riscos de volatilidade e perda financeira.
- Pode exigir verificação de identidade antes de liberar certas funções.
- O suporte para algumas moedas e serviços pode ser limitado.
Perguntas frequentes sobre Krak: Envie Dinheiro e Cripto
O que é o Krak: Envie Dinheiro e Cripto?
O Krak é um aplicativo financeiro voltado para envio e recebimento de dinheiro, além de operações relacionadas a criptomoedas. A proposta é reunir pagamentos entre usuários e recursos de ativos digitais em uma única plataforma, com uma experiência simples para transferências. Antes de usar, é importante verificar a disponibilidade do serviço no seu país, as moedas aceitas e as condições aplicadas a cada operação.
É necessário criar uma conta e confirmar a identidade para usar o Krak?
Sim, normalmente é necessário criar uma conta com dados pessoais e concluir etapas de verificação de identidade para acessar recursos financeiros e de criptomoedas. O processo pode incluir o envio de documentos, validação de informações e confirmação do número de telefone ou e-mail. Os requisitos podem variar conforme o país, o tipo de operação e as regras de segurança e regulamentação aplicáveis.
Posso enviar dinheiro para outras pessoas usando o Krak?
O Krak foi desenvolvido para facilitar transferências entre usuários, mas os métodos disponíveis podem depender da região e da configuração da conta. Antes de enviar valores, confira cuidadosamente o destinatário, a moeda utilizada, eventuais limites e possíveis tarifas. Transferências confirmadas podem ser difíceis ou impossíveis de cancelar, portanto é recomendável revisar todos os dados antes de autorizar a operação.
O Krak permite comprar, vender ou armazenar criptomoedas?
O aplicativo oferece recursos relacionados a criptomoedas, que podem incluir compra, venda, envio, recebimento ou armazenamento de determinados ativos digitais. A disponibilidade depende do país, da verificação da conta e das regras vigentes na plataforma. Como os preços das criptomoedas são voláteis, é importante compreender os riscos, consultar as taxas exibidas e não investir valores que você não pode perder.
O Krak é seguro e quais cuidados devo ter ao utilizá-lo?
O Krak utiliza recursos de segurança para proteger contas e transações, mas nenhuma plataforma elimina completamente os riscos digitais ou financeiros. Use uma senha exclusiva, ative todas as opções de proteção disponíveis e nunca compartilhe códigos de acesso, frases de recuperação ou dados sensíveis. Baixe o aplicativo somente por fontes oficiais e confirme cuidadosamente mensagens, links e solicitações de pagamento.


